
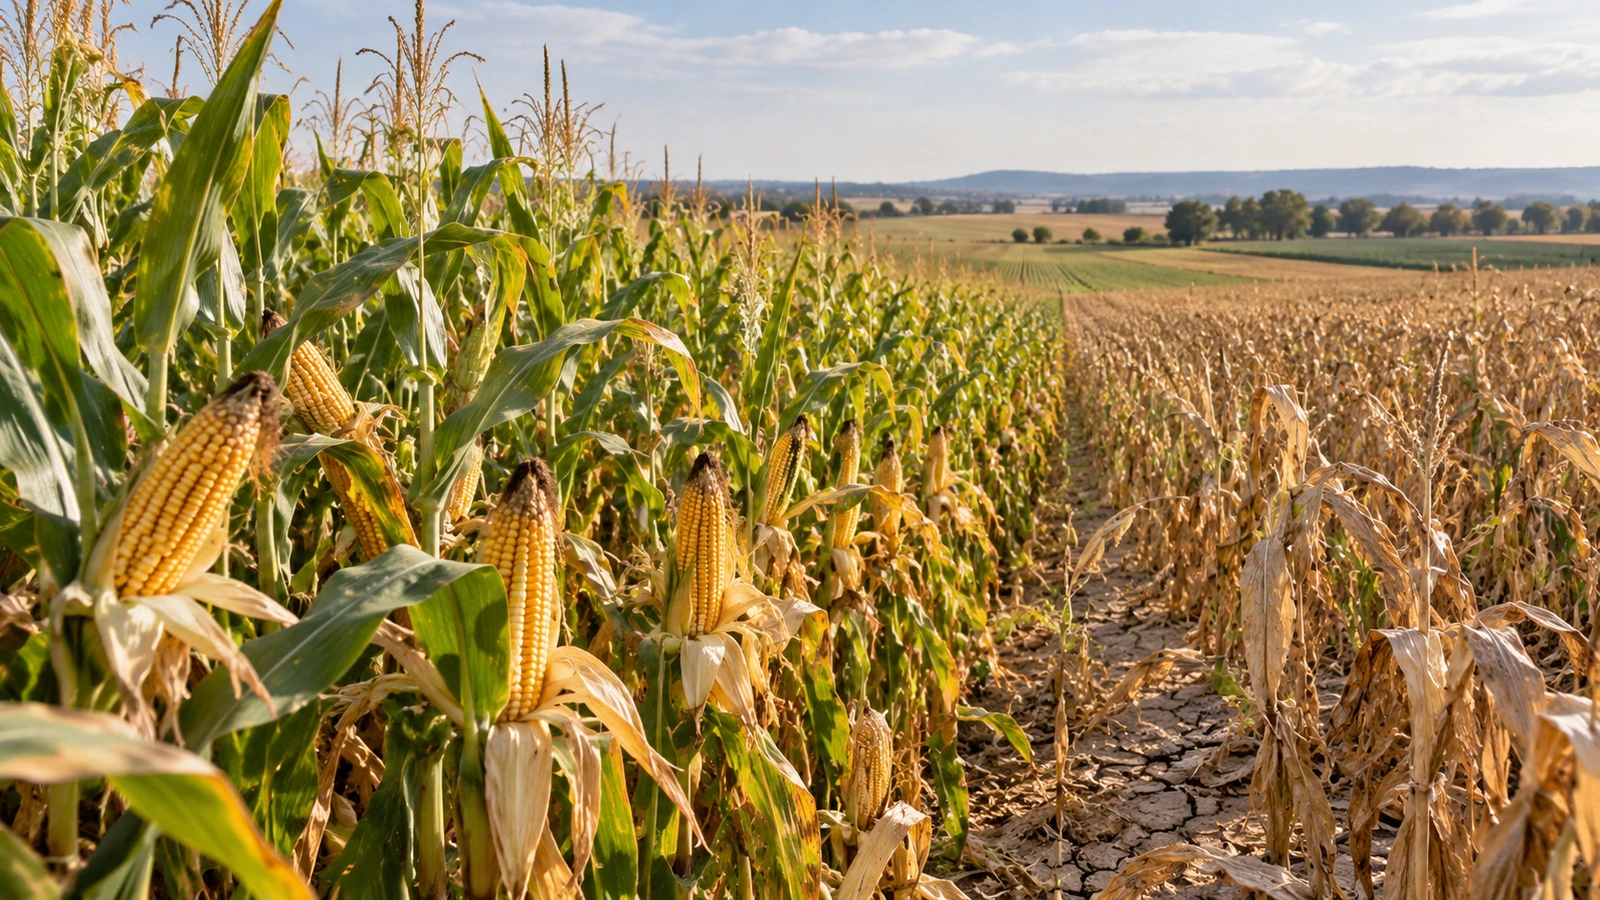
根据联合国粮食及农业组织(FAO)的最新预测,2026年全球玉米产量将达到13.09亿吨。尽管产量仍处于高位,但较6月公布的预测下调了0.6%,反映出欧洲部分主要产区的收成恶化。
此次下调主要集中在欧盟。夏季的高温和少雨影响了法国、波兰等国的作物,使单产预期降至过去五年平均水平以下。FAO也小幅下调了对印度和巴拉圭的预测。
南美的情况则有所不同。阿根廷和巴西的单产表现优于最初预期,两国预测的上调在一定程度上抵消了其他地区的预期损失。
玉米也是FAO下调全球谷物整体预测的主要原因之一。该机构目前预计,2026年全球谷物产量为29.80亿吨,较上年减少6110万吨。2%的降幅将是自2018年以来最大的一次,但总产量仍将是历史统计系列中第二高的全球收成。
欧洲将需要进口更多玉米
欧洲产量下降将对国际贸易流向产生影响。FAO预计,欧盟的进口需求将增加,以弥补其收成恶化的影响;与此同时,美国将巩固其作为全球最大出口国的地位。
阿根廷也将扩大其国际市场影响力。预测显示,其出口量最高可达3900万吨,这一规模将使其对外销售接近巴西的水平。
市场表现同样将取决于黑海地区的局势。俄罗斯和乌克兰仍将是重要的谷物供应国,但海运条件、物流风险以及替代路线的限制,持续令供应稳定性存在不确定性。
这一形势正促使一些进口国寻求进一步分散供应来源,也有利于其他主要生产国的出口前景。
库存预测也已作出调整。在美国,鉴于出口保持强劲,FAO下调了其玉米期末库存预测。由于生产前景较不乐观,该机构也预计欧盟和巴拉圭的库存将减少。
持续增长的全球需求
此次预测下调发生在一个表现异常出色的年度之后。根据El Economista援引FIRA报告Panorama agroalimentario maíz 2026的数据,2025/2026贸易年度全球玉米产量约达13.27亿吨,创下历史新高,较上一年度增长7.6%。
消费也呈现出类似走势。在过去五个贸易年度中,全球玉米需求以2.4%的年均增速增长,达到约13亿吨。主要动力来自动物饲料,其消费量年均增长2.7%;而用于人类食品和工业用途的消费量则增长约2%。
市场规模也可由其高度集中性来解释。美国在2025/2026年度生产约4.32亿吨玉米,约占全球总量的三分之一。中国以略高于3.01亿吨位居第二,巴西则以1.41亿吨位居第三。
对下一年度的预测仍显示美国将位居全球产量首位,但产量将有所下降;与此同时,阿根廷和巴西等国将继续提升其在国际市场中的份额。
尽管收成预测有所调整,且贸易紧张局势持续,FAO目前并未描绘全球谷物短缺的情景。该机构预计,到2026/2027年度结束时,库存与消费比将达到31.6%,略低于此前的31.9%,但从历史角度看,仍处于其认为相对充裕的水平。
这一数据对欧洲以及阿拉贡等农业和畜牧业活动发达的地区都具有重要意义。国际玉米市场的变化既影响谷物生产者,也影响依赖这一原料的畜牧企业和动物饲料行业。欧洲收成减少并伴随进口需求增加,再次使气候、成本和国际供应安全成为未来数月影响市场的关键变量。


