
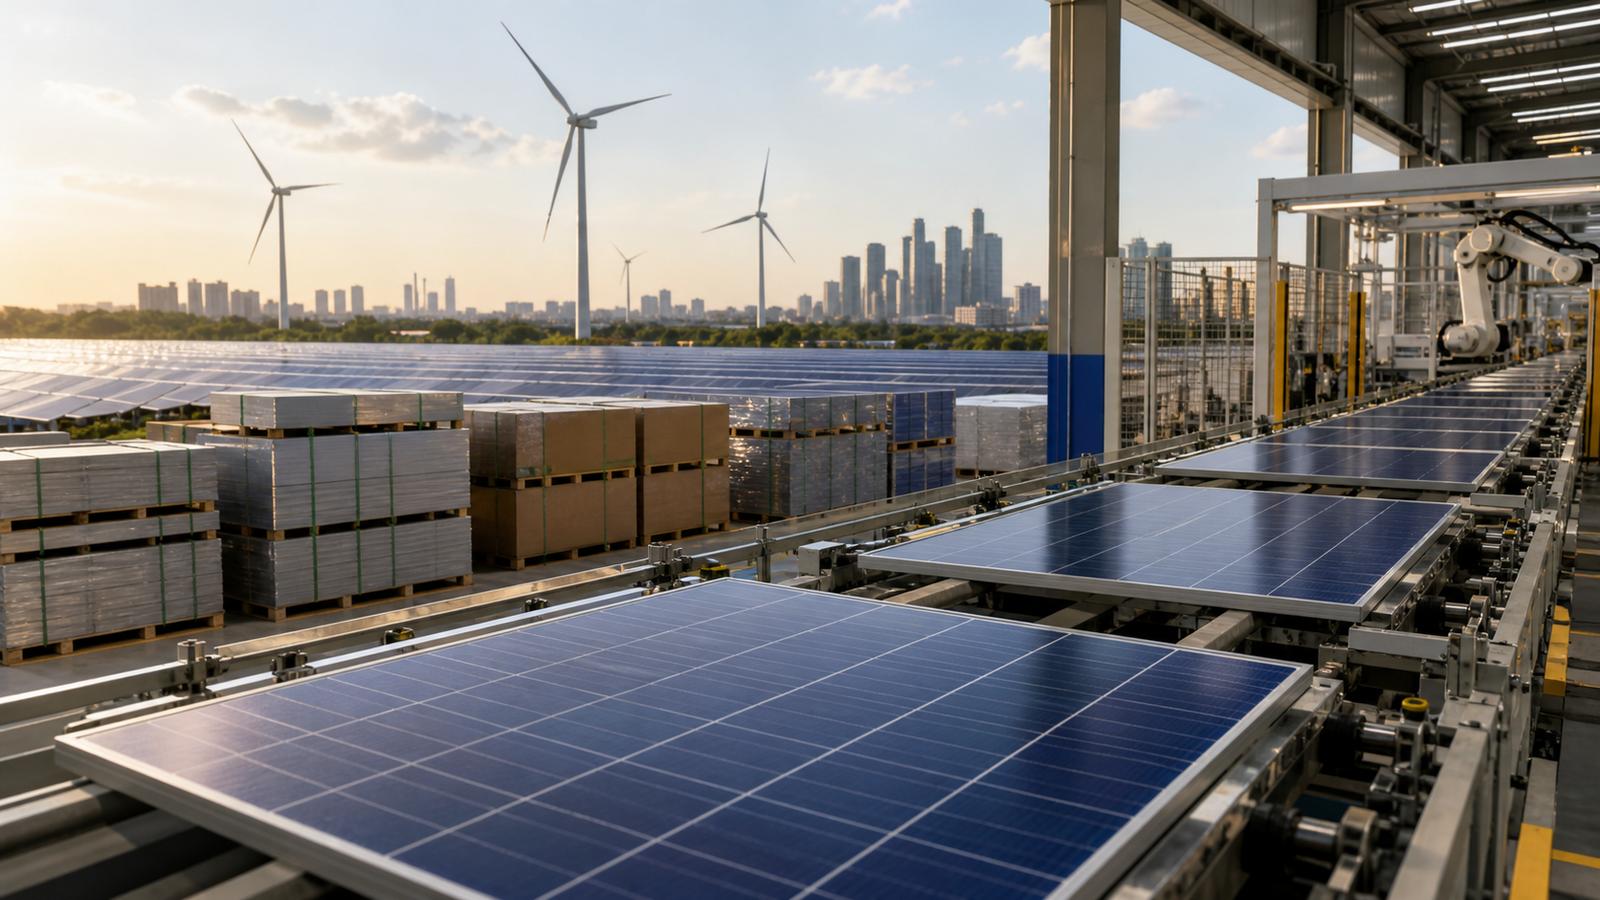
印度在2025年吸引了超过30亿美元的清洁技术制造投资。据《Business Standard》援引国际可再生能源署(IRENA)的数据报道,其中光伏太阳能行业的进展尤为显著:该国在全球该行业投资中的占比从2023年的1%升至2025年的20%。
过去六年间,印度制造太阳能设备的产能也从5吉瓦增至125吉瓦。根据归因于IRENA的信息,这一增长恰逢其他市场在2025年的太阳能投资下降,其中包括中国、美国以及多个东南亚经济体。
供应链多元化
中国仍集中了全球大部分清洁技术制造和组装产能。截至2025年底,中国拥有全球89%的太阳能产能、88%的电池相关产能、76%的风能产能以及66%的氢电解槽产能。然而,在两年内,投向中国以外国家的可再生能源制造业投资比例从15%增至23%,印度、美国和欧洲是主要目的地之一。
IRENA将印度的进展与多项公共政策工具联系起来,其中包括被称为PLI的生产挂钩激励计划、获批准型号和制造商名单(ALMM),以及可再生能源消费义务。该报采访的企业代表还将国内市场规模以及国际社会寻求替代供应商视为推动因素。这些评估反映的是行业观点,并不意味着所有已宣布的项目均已实施。
电池与组件领域的不足
整个价值链的发展并不均衡。印度在电池制造以及处于生产流程上游的太阳能环节,如硅片、硅锭和部分工业设备方面,仍然存在滞后。尽管在印度、欧洲和其他亚洲地区的推动下,中国以外地区的全球电池投资占比从2024年的18%升至2025年的23%,但消息来源指出,该国在这一领域仍需提升产能。
印度太阳能制造商协会估计,面向本国光伏产业链的已宣布和计划中的投资约为1万亿卢比。因此,这些属于企业计划,而非已经实际投入的资本。受访专家认为,政策的连续性、融资渠道、具有竞争力的能源成本以及电网强化,将是巩固本地制造业增长的决定性因素。


