
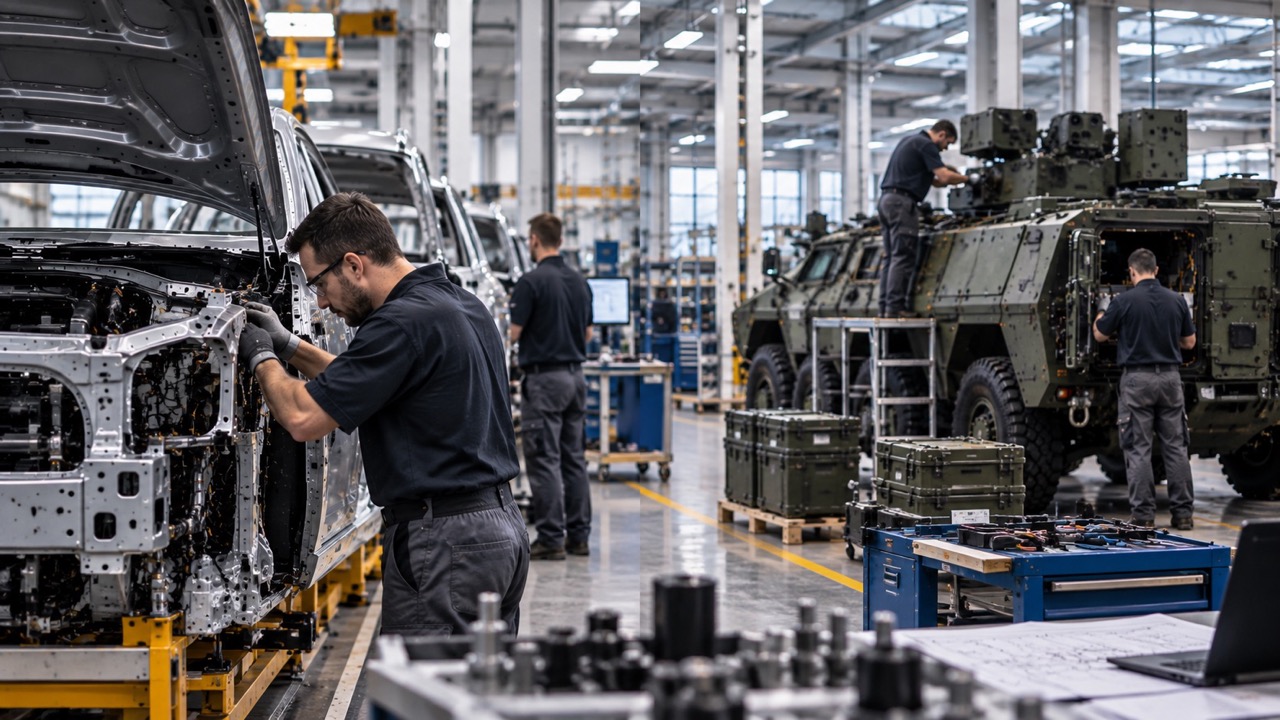
在德国,汽车工业与国防工业之间的界限正开始变得模糊。欧洲提升军事生产能力的需求,恰逢汽车制造商及其供应商经历深刻转型的时期:它们正面临产量下滑、成本高企以及来自中国日益激烈的竞争。
这一形势正推动两个行业走近。它们在工程技术、先进制造、电子、材料、批量生产及供应链管理等领域具备共通能力。对国防企业而言,汽车行业能够提供厂房、专业人才以及已经成熟的工业流程;对整车和零部件制造商而言,军费开支的增长则开辟了一条新的多元化发展路径。
德国是这一趋势最为明显的欧洲国家之一。制造商、供应商和大型国防企业正在研究不同的合作模式,以利用那些可能因汽车业重组而被闲置或未被充分利用的工厂和工业能力。
Volkswagen的案例是最具代表性的例子之一。其位于下萨克森州奥斯纳布吕克的工厂,已成为多项引入国防相关业务提案的焦点。Rheinmetall曾提出利用部分设施生产Boxer或Fuchs等装甲车辆;与此同时,以色列Rafael Advanced Defense Systems一直在就可能制造防空系统部件进行洽谈。
Volkswagen自身也在探索这些可能性。奥斯纳布吕克工厂已开发车辆原型,并在纽伦堡举行的Enforce Tac专业展会上展示,以评估这一市场中的机会。
从制造汽车到服务国防生产
汽车工业对国防企业的吸引力,并不仅仅在于其拥有工厂。生产流程、员工积累的知识以及庞大供应商网络的存在,使其能够比新建设施更快地提升工业产能。
奥斯纳布吕克工厂还具备一项尤其适合这一转型的特点。其员工拥有小批量生产和复杂装配经验,这种生产模式比大规模汽车制造更接近某些军用车辆和系统的生产方式。
Volkswagen与军工行业的联系也并非从零开始。隶属于Volkswagen旗下Traton集团的MAN,与Rheinmetall共同参与Rheinmetall MAN Military Vehicles,这是一家致力于研发和制造军用及后勤车辆的合资企业。
这一趋势正扩展至其他德国制造商和供应商。来自汽车生态系统的企业正在探索无人机、军用车辆、发动机及其他系统领域的机会,而国防工业则寻求提高产量,以应对欧洲订单的增长。
席卷欧洲的趋势
德国是最显眼的案例,但这两个行业的接近也正在其他国家发生。法国、意大利、瑞典和西班牙均拥有相关项目,其中原本为汽车行业开发的能力正被应用于军事领域。
例如,Renault正与法国公司Turgis et Gaillard合作开展与无人机相关的项目,利用其工厂所具备的工业能力。意大利在整车制造商与大型国防集团的整合方面也取得进展,而瑞典则拥有这两个行业长期相互联系的传统。
西班牙正开始走上类似道路。Indra曾与Seat接触,研究在Martorell生产轻型军用车辆的潜在合作模式。这家西班牙科技企业也加强了其在陆地车辆领域的业务,并与Rheinmetall和Hanwha等国际公司保持合作协议。
配套产业同样可以发挥重要作用。在电子、摄像头、传感器、软件、通信、发动机或零部件领域经过数十年发展形成的能力,能够在军用车辆和系统中找到新的应用。
国防作为工业多元化路径
国防产业的增长难以取代欧洲汽车业的经济和生产地位。两者的规模截然不同:一家汽车工厂每年可以生产数十万辆汽车,而军事项目通常涉及数量少得多的批次,以及复杂度和使用寿命更高的产品。
不过,国防产业确实可以成为一条补充路径,用于利用欧洲汽车业转型过程中可能被释放出来的设施、专业人才和工业知识。
这一进程还提出了一个产业政策问题。欧洲需要在努力保住一个面临激烈国际竞争的汽车工业的同时,提高其国防生产能力。连接这两个行业的可能性,有助于重新利用部分现有基础设施,并缩短发展新生产能力所需的时间。
Volkswagen奥斯纳布吕克工厂等设施的演变,将检验这种融合能够走多远。最初为受到汽车业重组威胁的设施寻找替代方案的举措,正开始成为关于欧洲工业未来更广泛讨论的一部分。


