
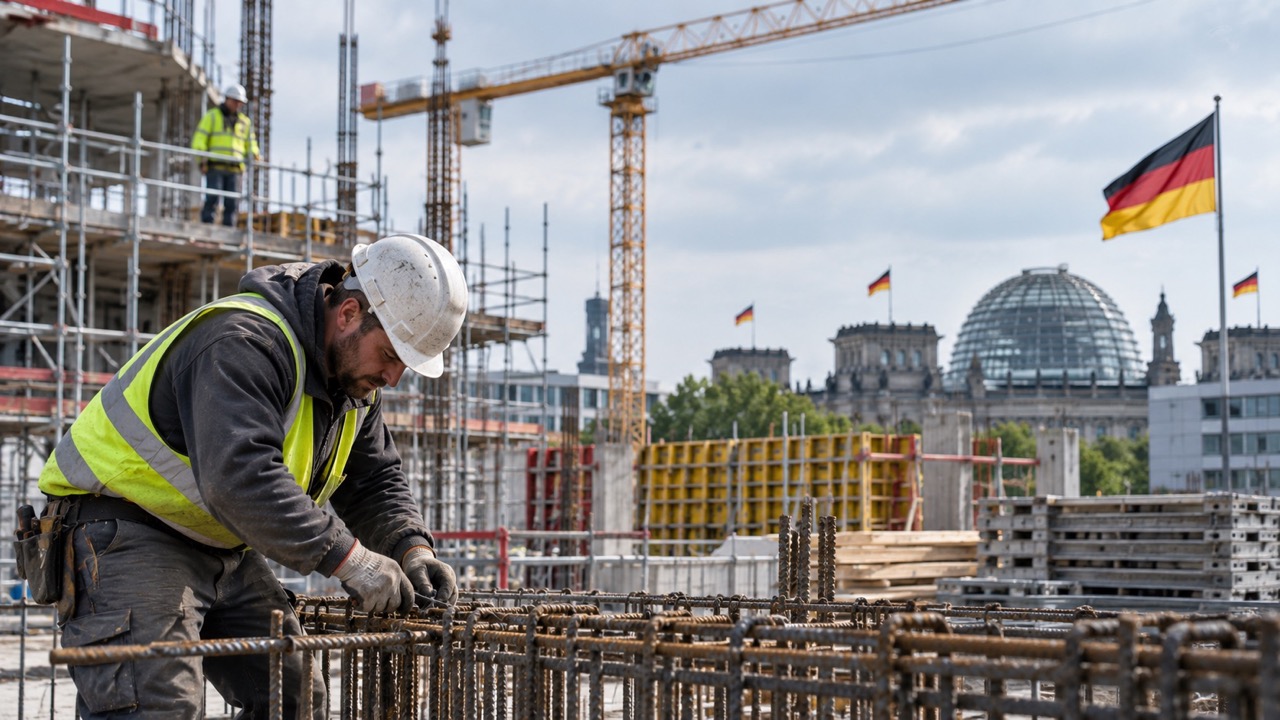
德国建筑业在8月显著放缓了下行趋势。S&P Global编制的综合活动PMI从7月的42.1点升至48.7点,创下八个月来的最佳读数。尽管有所改善,该指标仍低于区分扩张与收缩的50点荣枯线。
8月的表现为经历长期疲软的该行业带来了企稳信号。自本轮放缓于年初开始以来,活动降幅已降至最温和水平,但数据显示,德国建筑业不同细分领域之间仍存在显著差异。
商业建筑重回增长
最主要的新变化来自商业建筑领域,该领域自2025年7月以来首次恢复增长,尽管增幅十分有限。这一领域包括与工业设施、办公楼、酒店、商铺和休闲场所相关的项目。
住宅建筑的表现也有所改善。8月活动仍在下降,但降幅为2025年12月以来最低。土木工程则呈现不同走势:在今年大部分时间表现最佳、并于7月实现小幅增长后,8月再度进入收缩区间。
不过,整体指标的改善并不意味着制约该行业的困难已经消失。新订单再次显著减少,尽管降幅较前一个月有所收窄。受访企业表示,高价格和融资成本是继续限制需求的主要因素之一。
就业持续下降
该行业的劳动力市场同样尚未反映出复苏迹象。建筑企业连续第七个月缩减员工规模,职位流失速度加快至4月以来的最高水平。
除需求相关的困难外,成本方面也出现了新的压力。受油价上涨推动,投入品通胀率在8月四个月来首次上升。企业还指出,由于难以获得某些原材料以及供应链受扰,交货周期有所延长。
未来十二个月的预期仍然偏负面,不过较7月略有改善。企业提出的担忧包括新订单不足、可支配收入承压、高成本以及中东冲突带来的风险。用于编制该指标的调查收集了约150家建筑企业的反馈,本期数据于8月10日至27日期间采集。
建筑业数据公布之际,其他指标也呈现出德国经济表现不一的图景。8月,制造业表现更为积极,而服务业仍处于收缩区间。制造业初值PMI从7月的52.2点升至54.1点,服务业终值指数则为49.7点。
因此,建筑业PMI从42.1点跃升至48.7点,意味着出现了明显改善,但尚不足以称为复苏。新订单疲软、就业减少以及成本压力仍在制约该行业;8月,该行业已显著接近稳定门槛。


