
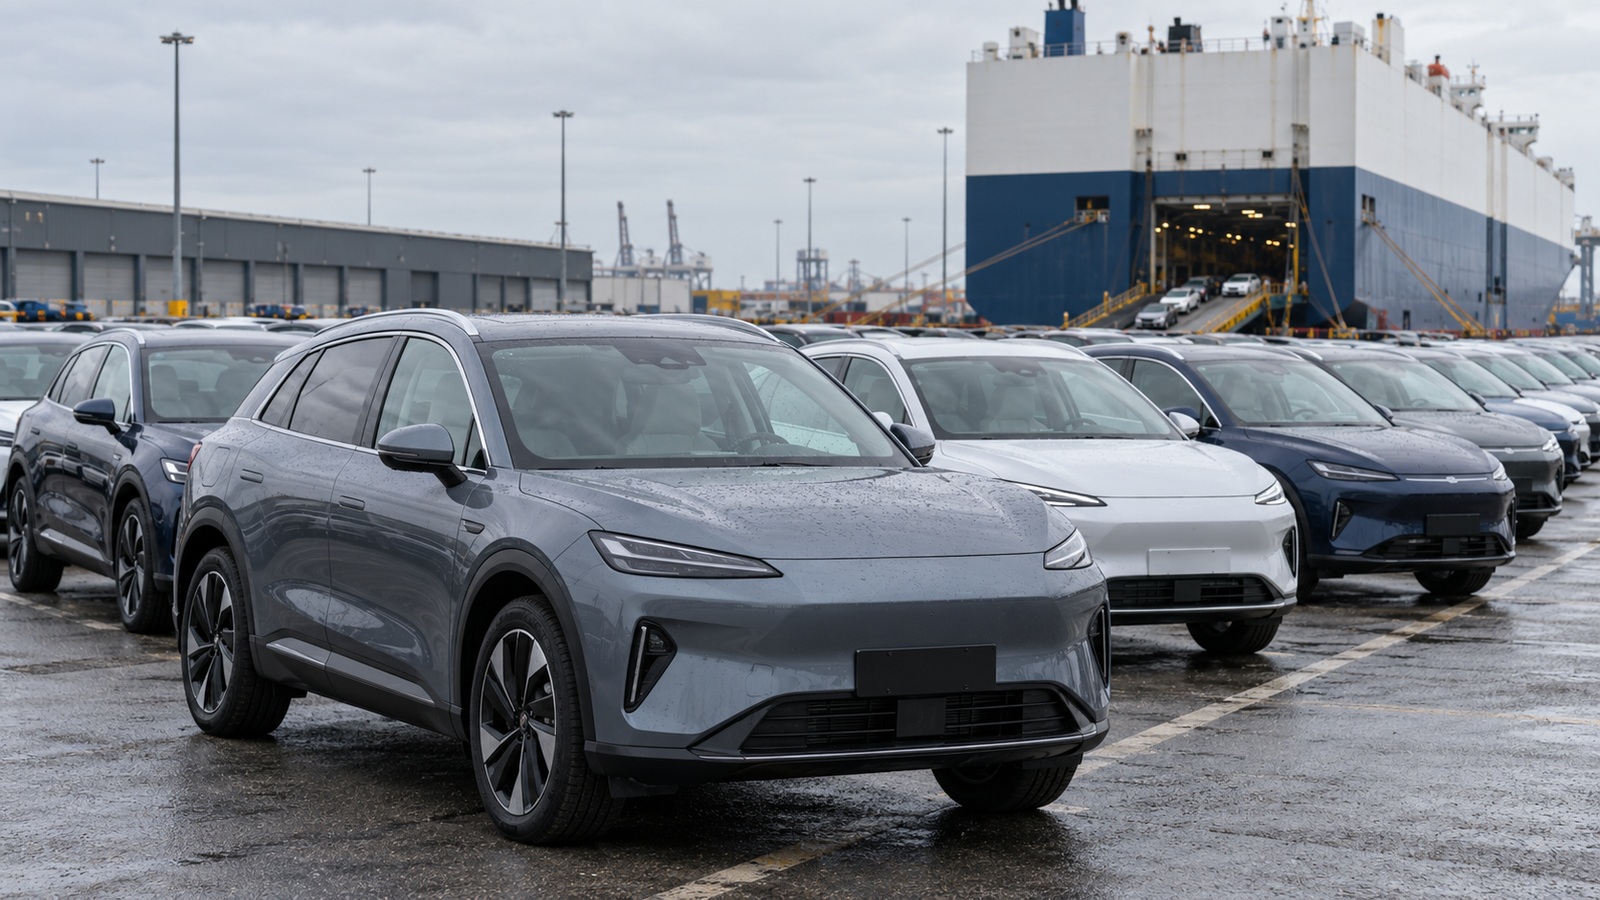
中国制造商面临的压力正推动其加快国际扩张,而布鲁塞尔正在研究新的措施,以保护欧洲工业。西班牙市场中,中国品牌的渗透率已高于欧洲大陆平均水平。
欧洲汽车工业正面临一场超越电动化范畴的转型。根据S&P近期行业分析中引用的预测,中国制造商正以可能使其在2030年占据欧盟市场10%至15%份额的速度扩大其在欧洲大陆的业务版图。其增长恰逢中国市场面临困难时期:制造商之间的竞争、价格战以及产能过剩,正促使企业在境外寻找新的机遇。
欧洲已成为这一扩张的主要目的地之一。高购买力市场、不断增长的电动化汽车需求,以及相比美国更为宽松的市场准入壁垒,为BYD、Chery、SAIC和Geely等集团带来了机遇。然而,其市场立足能力将越来越取决于在欧洲大陆内部生产,以及适应欧盟新的贸易要求的能力。
S&P分析中列出的数据反映了这一进程的速度。2026年上半年,中国品牌在欧洲市场的份额达到8.4%,而在西班牙则达到11.8%,该计算未包括Geely集团旗下的Volvo Cars。这一差异使西班牙市场成为对这些制造商接受度最高的市场之一,并确认其增长已在改变汽车行业的竞争格局。
中国市场的压力推动海外扩张
中国品牌的国际增长在很大程度上是对本国行业所面临困境的回应。多年来,中国依托大量工业投资以及覆盖从电池到电子零部件的供应链,发展出庞大的汽车制造能力,尤其是在纯电动汽车和插电式混合动力汽车领域。
这种扩张造就了一个竞争异常激烈的市场,众多制造商通过折扣和持续推出新车型争夺消费者。根据分析中引用的S&P数据,2026年上半年,中国汽车行业的税前利润率为3.8%,低于本十年初的6.1%。盈利能力下降正迫使许多企业重新审视其商业战略,并寻找能够取得更好业绩的市场。
前景同样并未指向即时复苏。据称由该咨询机构作出的预测显示,2027年乘用车销量将下降2%至5%,随后在2028年可能进一步收缩5%至7%,这与部分购买电动汽车的税收激励政策到期相吻合。
因此,国际化具有决定性的重要意义。一些中国大型制造商已将相当一部分产量销往国外;在美国市场对其中大部分品牌基本关闭之际,欧洲提供了增长空间。对于尚未能在中国巩固盈利地位的制造商而言,压力尤为强烈。
在欧洲制造,以跨越贸易壁垒
中国企业扩张的下一阶段可能将越来越多地在欧洲境内展开。亚洲制造商正在加强其工业项目、销售网络和售后服务,并意识到,要在欧洲大陆维持稳定的市场存在,仅以具有竞争力的价格进口汽车是不够的。
布鲁塞尔的贸易政策正在加速这一转变。2024年10月,欧盟委员会在一项调查认定某些公共补贴可能损害欧盟产业后,对中国制造的纯电动汽车进口征收反补贴税。这些措施仍然有效,并促使受影响的制造商重新考虑其生产和分销策略。
在S&P分析的基准情景中,中国品牌将逐步提高其汽车中欧洲零部件和工序的占比,到2030年实现40%至50%的本地化含量,不包括电芯。这一演变将有助于减少对进口的依赖,并提升其对市场监管要求的适应能力。
这一趋势已延伸至电池行业,这是中国保持特别强势地位的领域之一。CATL和BYD等制造商正在开展国际投资,使生产更接近客户,并降低其面临贸易限制的风险。供应商的可获得性、工业成本以及这些设施的盈利能力,将是巩固欧洲供应链的决定性因素。
不过,在欧洲生产也不能保证完全免受所有限制。原产地规则、本地化含量要求,以及为获得特定公共项目支持而可能设定的条件,将决定哪些投资更具竞争力。
布鲁塞尔可能改变增长步伐
对中国制造商发展前景的预测,因欧洲产业政策的演变而存在重大差异。在对这些品牌最有利的情景下,到本十年末,其市场份额可能达到10%至15%。根据S&P的相关情景,更严格的贸易应对措施将使这一增长降至7%至10%的区间。
讨论的核心问题之一,是界定认定一辆汽车在欧洲制造所需满足的条件。与欧盟产业政策相关的提案设想在特定活动和公共采购中加强欧洲零部件的使用,但这些要求的最终范围仍有待讨论。
这一问题也使欧洲制造商自身产生分歧。高度依赖国际供应链的企业,必须在保护自身工业能力与维持成本竞争力之间取得平衡。与此同时,Volkswagen、Renault和Stellantis等集团正更新其电动车产品线,并开发价格更亲民的车型,以应对新竞争者的进入。
竞争也不会仅限于购车价格。销售网络的布局、零部件的供应、保修服务、车辆残值以及消费者信任,将是决定哪些品牌能够站稳脚跟的关键因素。日本和韩国制造商的经验表明,要在欧洲建立持久的市场存在,需要持续投资,并不断适应各个市场的特点。
对中国集团而言,挑战在于将快速的商业扩张转化为稳定且盈利的业务。对欧洲工业而言,首要任务是在不丧失生产能力的前提下提升技术和工业竞争力,因为汽车业是对就业和出口具有战略意义的行业。
西班牙在这一进程中占据重要位置,原因有二。一方面,中国品牌所达到的市场份额表明西班牙消费者对其具有较高的接受度


